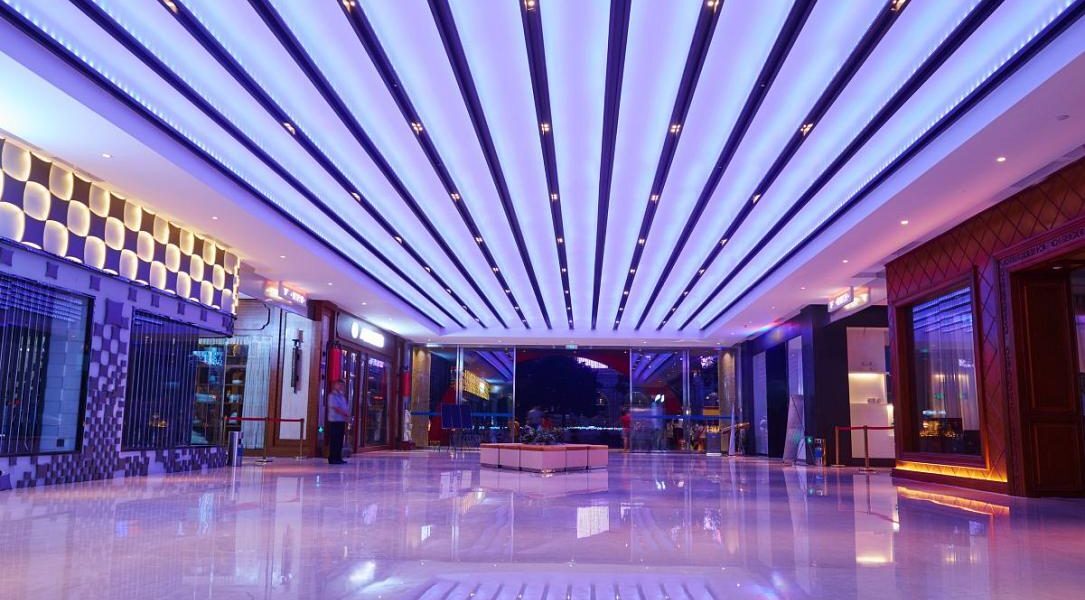
Conform Romania-insider.com: Piața de retail modern din România a adăugat, în prima jumătate a anului 2026, aproximativ 80.000 de metri pătrați de spațiu comercial nou, o scădere față de cei 122.000 de metri pătrați livrați în aceeași perioadă a anului trecut. Stocul total a ajuns astfel la peste 5,2 milioane de metri pătrați, conform datelor Colliers.
Scădere a noilor livrări de spații comerciale
Această diminuare se explică prin absența proiectelor de mari dimensiuni, extinderea Mall Moldova reprezentând aproape jumătate din volumul total livrat în prima jumătate a anului precedent. Cu toate acestea, proiectele planificate pentru 2027 rămân solide și ar putea susține o revenire pe creștere, cu condiția stabilizării economiei. Distribuția geografică a proiectelor confirmă interesul continuu pentru orașele regionale și pentru dezvoltările susținute de o cerere locală clară, într-un context în care deciziile de investiții sunt analizate mai atent.
Cele mai mari proiecte finalizate în prima parte a anului au fost extinderea Arena Mall din Bacău (aproximativ 17.000 mp) și prima fază a centrului Urbano Shopping & Living din Cluj-Napoca (în jur de 15.000 mp). Alte livrări notabile includ Aurora Retail Park din Bacău, extinderea Electroputere Parc din Craiova și Galeriile Iris din Târgoviște, fiecare cu o suprafață de circa 10.000-12.000 mp.
Provocări economice și impact asupra consumului
Aceste livrări au avut loc pe un fond economic mai dificil, marcat de o piață a muncii mai slabă, taxe mai mari, incertitudine internă și presiuni pe prețuri, factori care au contribuit la o scădere a cheltuielilor de consum. Prețurile mai ridicate la combustibil și costurile logistice în creștere au accentuat presiunea asupra companiilor și consumatorilor, iar încrederea acestora a atins minime istorice, apropiindu-se de nivelul cel mai scăzut din 2012.
„Încrederea rămâne relativ scăzută, însă puterea de cumpărare este în continuare mult peste nivelul de acum zece sau cincisprezece ani, iar vânzările de retail se mențin la un nivel sănătos comparativ cu anii recenți. În practică, acest lucru înseamnă că românii cheltuiesc aproape la fel de mult ca în 2025, însă, din cauza creșterii prețurilor, cumpără mai puțin decât anul trecut”, a declarat Simina Niculiță, Director | Partner | Retail Agency, Colliers România.
Vânzările de retail mai slabe pun presiune pe comercianți, deși piața dă semne de reziliență după mai mulți ani de creștere. Datele Colliers indică o ușoară recuperare față de minimul atins în prima jumătate a anului, chiar dacă vânzările rămân marginal sub nivelul din 2025. Având în vedere că veniturile reale și piața muncii sunt într-o poziție mai solidă decât acum 15-20 de ani, o îmbunătățire a mediului economic ar putea susține o recuperare mai rapidă a consumului.
În același timp, România continuă să atragă branduri internaționale, iar intrarea unor nume precum Lululemon confirmă interesul continuu pentru potențialul pe termen lung al pieței locale. Centrele comerciale dominante și noile dezvoltări continuă să înregistreze niveluri ridicate de ocupare, iar mall-urile cu cea mai bună performanță din marile orașe au chiar liste de așteptare. Interesul retailerilor rămâne puternic pentru proiectele aflate în faza de pre-închiriere, precum și pentru numeroase parcuri de retail dezvoltate în ultimii ani.
Componenta de închirieri legată de cifra de afaceri a fost sub presiune în 2026, însă creșterea înregistrată în anii precedenți continuă să poziționeze schemele performante într-un raport favorabil cu retailerii. Costurile de construcție mai ridicate și un consumator mai precaut au dus la amânarea unor proiecte, context în care a devenit mai dificil de susținut creșterea chiriilor. În acest cadru, Colliers a revizuit estimarea pentru livrările din 2026 la aproximativ 150.000 mp, în scădere față de cei circa 230.000 mp anunțați de dezvoltatori la începutul anului.
Perspective pozitive pentru 2027
Perspectiva pentru 2027 este mai pozitivă. Cele mai mari cinci proiecte ar putea adăuga aproximativ 140.000 mp, alături de numeroase parcuri de retail de dimensiuni mai mici. Drept urmare, 2027 ar putea deveni cel mai activ an pentru livrările de retail din ultimii cincisprezece ani, cu condiția ca proiectele să rămână în grafic, deși acest lucru va depinde de evoluțiile economice din a doua jumătate a anului 2026.
Incertitudinea economică și politică, conflictele externe și dezechilibrele interne vor continua să influențeze piața în a doua jumătate a anului 2026. Deși deficitul bugetar și cel de cont curent se diminuează, acestea continuă să lase economia vulnerabilă la noi șocuri. Pe termen mediu, însă, perspectivele rămân favorabile. Consumul individual efectiv în România a atins aproximativ 86% din media UE, foarte aproape de nivelul Poloniei (88%). Această convergență către media europeană sugerează că piața intră într-o fază mai matură, în care investițiile se vor concentra tot mai mult pe orașe și proiecte susținute de o bază solidă de consumatori, conform Colliers.
Sursa: Romania-insider.com