Conform Playtech.ro: Poprirea bancară: Cum sunt afectate conturile multiple
Faptul că o persoană are conturi deschise la mai multe bănci nu înseamnă că fiecare dintre acestea poate fi supus popririi separat, ducând la o recuperare a datoriilor înmulțită. Codul de procedură fiscală stipulează că, în urma primirii unei adrese de poprire, banca devine terț poprit și trebuie să respecte obligațiile legale. Acest proces vizează recuperarea strictă a sumei datorate, nu multiplicarea acesteia.
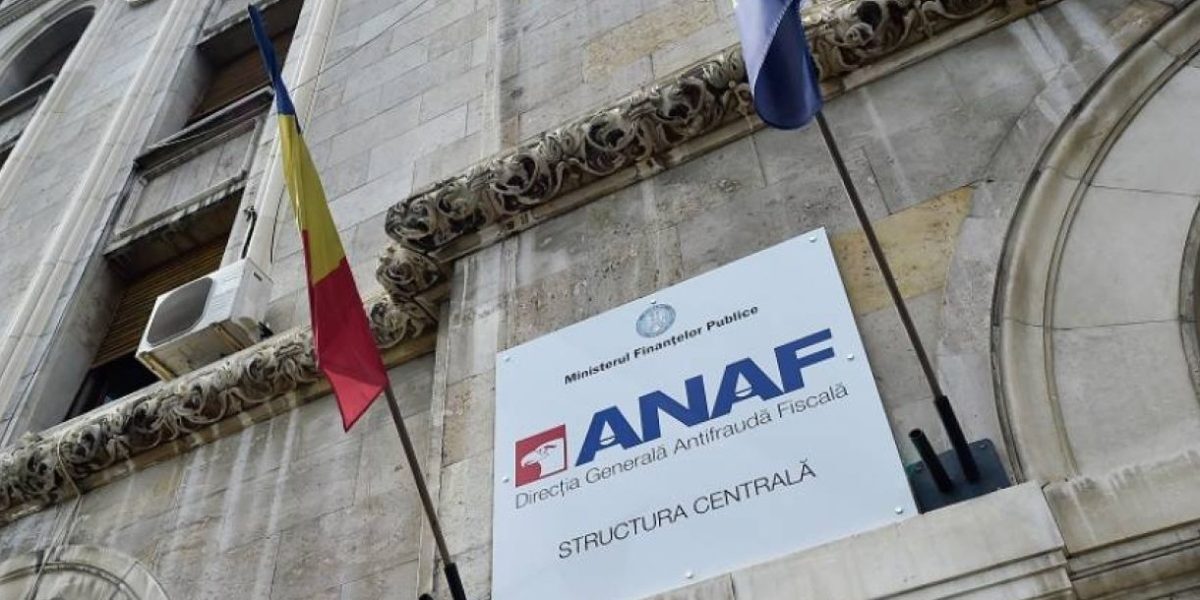
Să luăm exemplul unei datorii către ANAF de 5.000 de lei, pe care o persoană o are și care dispune de trei conturi bancare. Primul cont ar putea conține 8.000 de lei, al doilea 4.000 de lei, iar al treilea 2.000 de lei. În această situație, statul nu are dreptul să încaseze câte 5.000 de lei din fiecare cont, ceea ce ar însemna recuperarea a 15.000 de lei pentru o datorie de 5.000 de lei.
Legislația în vigoare prevede că sumele existente în conturi, precum și cele viitoare, sunt indisponibilizate doar în limita necesară pentru acoperirea obligației executate silit, așa cum este specificat în adresa de înființare a popririi. Ulterior, băncile sunt obligate să vireze sumele indisponibilizate în contul indicat de organul fiscal. Scopul executării silite este, prin urmare, recuperarea datoriei, nu generarea unor sume suplimentare în funcție de numărul conturilor identificate.
De ce pot apărea popriri simultane pe mai multe conturi
Cu toate acestea, din perspectiva contribuabilului, situația poate părea diferită în practică. Dacă poprirea este transmisă simultan către mai multe instituții de credit, aceasta poate fi vizibilă în aplicațiile mai multor bănci. Acest lucru se poate întâmpla până când sistemele interconectate înregistrează sumele deja recuperate și actualizează starea măsurii.
Astfel, simplul fapt că aplicațiile a două bănci indică o poprire de 5.000 de lei nu implică în mod automat că ANAF va încasa 10.000 de lei. Ceea ce contează este soldul creanței rămase de recuperat și actualizarea popririi după stingerea integrală a datoriei. Procesul de actualizare poate dura, creând temporar impresia unei dublări a popririi.
Poprirea se aplică și veniturilor viitoare
O altă caracteristică importantă a popririi este aceea că nu se limitează neapărat la fondurile existente în cont în momentul primirii documentului de către bancă. Dacă o persoană are o datorie de 5.000 de lei, dar contul conține doar 1.500 de lei, legislația permite indisponibilizarea sumelor viitoare care intră în cont, în limita datoriei rămase. Acestea pot proveni din încasări zilnice, salarii, pensii sau alte fluxuri de venituri.
Prin urmare, chiar dacă suma inițială din cont este insuficientă pentru acoperirea datoriei, poprirea rămâne activă și se aplică și pe sumele care intră ulterior, până la achitarea integrală a obligației față de creditor. Această prevedere asigură eficacitatea procesului de recuperare a creanțelor.
Sursa: Playtech.ro