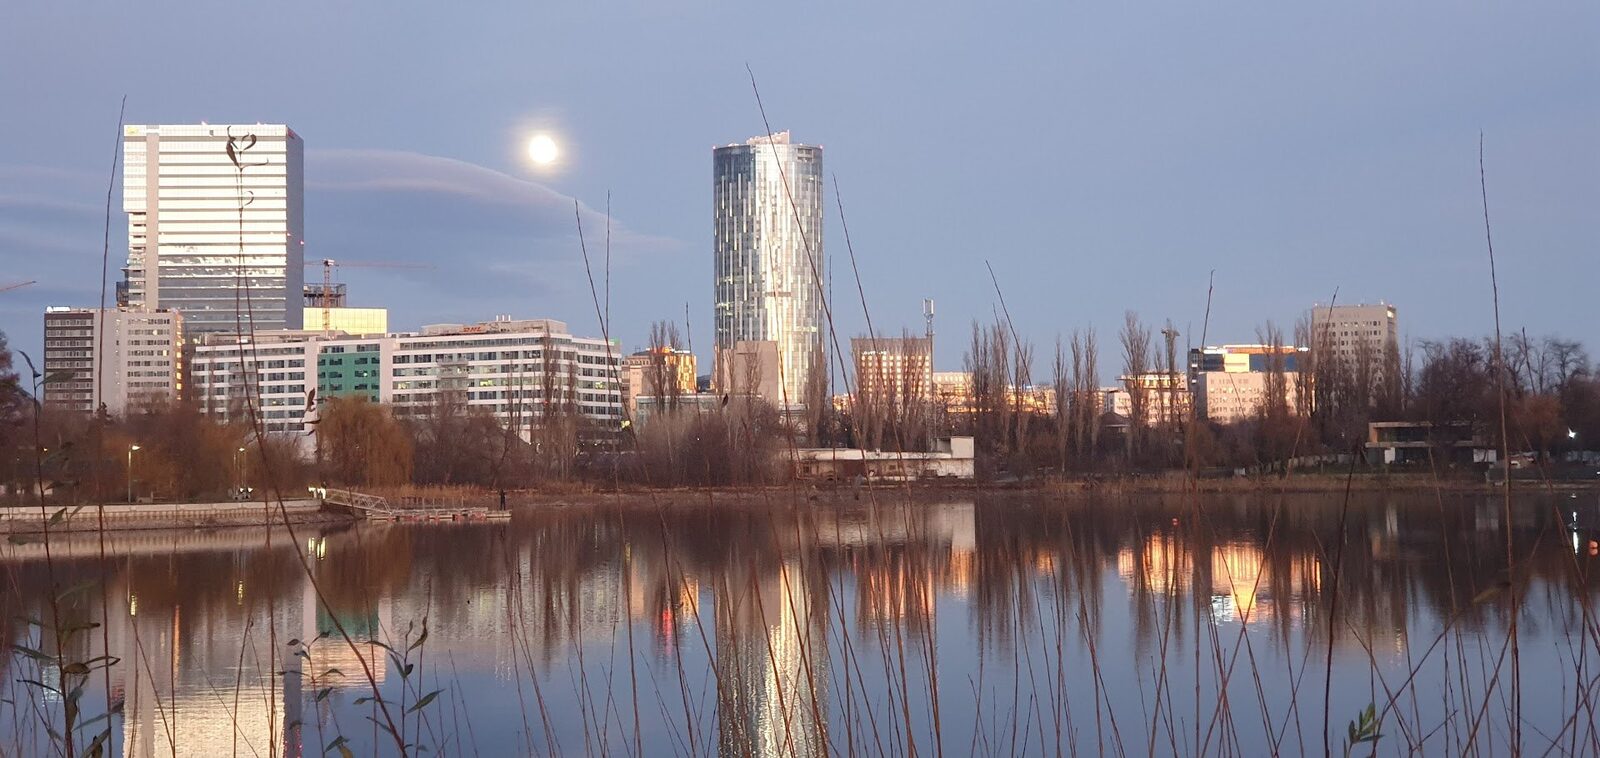
Anul 2025 a adus o stagnare nemaiîntâlnită pentru piața de birouri din București, marcând primul an fără livrări de noi proiecte de peste două decenii. În contextul contextului economic instabil și al unei piețe deja saturate, cererea de spații de birouri a scăzut cu circa 25% față de anul precedent, ajungând la aproximativ 250.000 de metri pătrați închiriați. Deși numărul de contracte de închiriere a fost redus, piața nu a rămas pasivă, ci a continuat să își ajusteze strategiile în încercarea de a menține un echilibru dificil de atins.
Piața de birouri, în stagnare, dar cu semne de recuperare pe termen mediu
Chiriile au înregistrat o creștere modestă, de circa 3%, depășind ușor pragul de 15 euro pe metru pătrat, în condițiile în care rata de neocupare s-a redus la 11,75% – cel mai mic nivel din ultimii cinci ani. Deși aceste cifre pot părea pozitive, realitatea de pe teren indică o problemă structurale mai profundă: deficitul de spații moderne, bine poziționate și conectate la infrastructura de transport, care rămâne principalul factor de susținere a prețurilor și a stabilității pe piața de birouri. În 2025, suprafața totală efectiv ocupată a crescut cu doar 40.000 de metri pătrați, una dintre cele mai scăzute rate de absorbție din ultimele două decenii, reflectând o piață de profil mai prudentă și mai selectivă.
Majoritatea spațiilor disponibile sunt concentrate în clădiri mai vechi, situate în zone mai puțin atractive, ceea ce face ca închirierea lor să fie dificilă, chiar dacă cererea generală în capăt de rând nu lipsește. Reprezentanții companiei de consultanță Colliers susțin că „piața nu se confruntă cu o lipsă generală de spații, ci cu un deficit de clădiri de calitate, bine poziționate și adaptate actualelor cerințe ale chirișilor.” În plus, se estimează că această situație se poate remedia în circa patru ani, dacă tendința actuală de absorbție va continua, un interval mult mai redus decât în alte capitale din Europa, cum ar fi Budapesta sau Varșovia, unde recuperarea poate dura chiar și peste un deceniu.
Structura cererii și tendințele de consum ale chiriașilor
Din punct de vedere sectorial, cererea rămâne relativ echilibrată, cu serviciile financiare, IT&C și consultanța profesională fiind cele mai active domenii. Serviciile financiare au generat 23% din totalul cererii, urmate de IT&C cu 20% și de serviciile profesionale cu 17%. Cu toate acestea, ponderea sectorului IT&C, care înainte de pandemie putea reprezenta peste 50%, a rămas sub nivelul de atunci, indicând o modulare a strategiei companiilor în privința spațiilor de lucru.
O altă tendință care s-a accentuat în ultimii ani este reducerea dimensiunii medii a tranzacțiilor, care a coborât la circa 1.400 de metri pătrați, reflectând o abordare mai prudentă și diversificată din partea chiriașilor. Acest comportament ar putea avea avantaj dacă va determina proprietarii și dezvoltatorii să reorientareze noile proiecte către tipuri diferite de clădiri, mai adaptate nevoilor actuale.
După anul 2025, fără noi livrări importante de spații, piața de birouri din București are în plan o revenire treptată, estimată să nu atingă nivelurile anterioare unei crize majore până în 2028. În 2026, se așteaptă circa 50.000 de metri pătrați de spații noi, urmat de aproximativ 100.000 în 2027, cifre sub media anilor anteriori pandemiei. Deși acest ritm de creștere este modest, impune o strategie prudentă, în așteptarea unor semne clare de relansare a cererii.
Provocările și oportunitățile viitorului
Dezvoltarea spațiilor de birouri în zonele centrale precum CBD, Floreasca sau Barbu Văcărescu continuă să fie un element de stabilitate, acolo unde clădirile moderne și bine poziționate se bucură de un nivel aproape de cel pre-pandemic, având un nivel de neocupare redus. În aceste zone, proprietarii au o poziție de negociere mai favorabilă, iar chiriile se află sub presiune de creștere, fiind testat deja un nivel peste 22 de euro pe metru pătrat în noile proiecte.
Pe termen mediu, perspectiva indică o reconsolidare graduală a pieței, în contextul în care companiile vor forța prezența fizică a angajaților, solicitând ridicarea frecventei vizitelor la birou. Cu toate acestea, lipsa de alternative moderne și adaptate rămâne un obstacol major, iar dezvoltatorii trebuie să fie pregătiți pentru un an și mai conservator decât cel actual.
Stocul total de spații de birouri din Capitală depășește 3,4 milioane de metri pătrați, o cifră încă sub nivelurile marilor capitale europene, iar evoluția din următorii ani va fi crucială pentru redresarea și sustenabilitatea acestui sector. În condițiile în care noile proiecte se vor relua mai târziu, trebuie așteptată o reechilibrare atentă și adaptată la noile tipare ale pieței, în timp ce companiile continuă să-și reevalueze prioritățile și modalitățile de lucru.
Sursa: Buletin.de