Conform As.ro: Pregătiri esențiale înainte de a aplica pentru un credit ipotecar
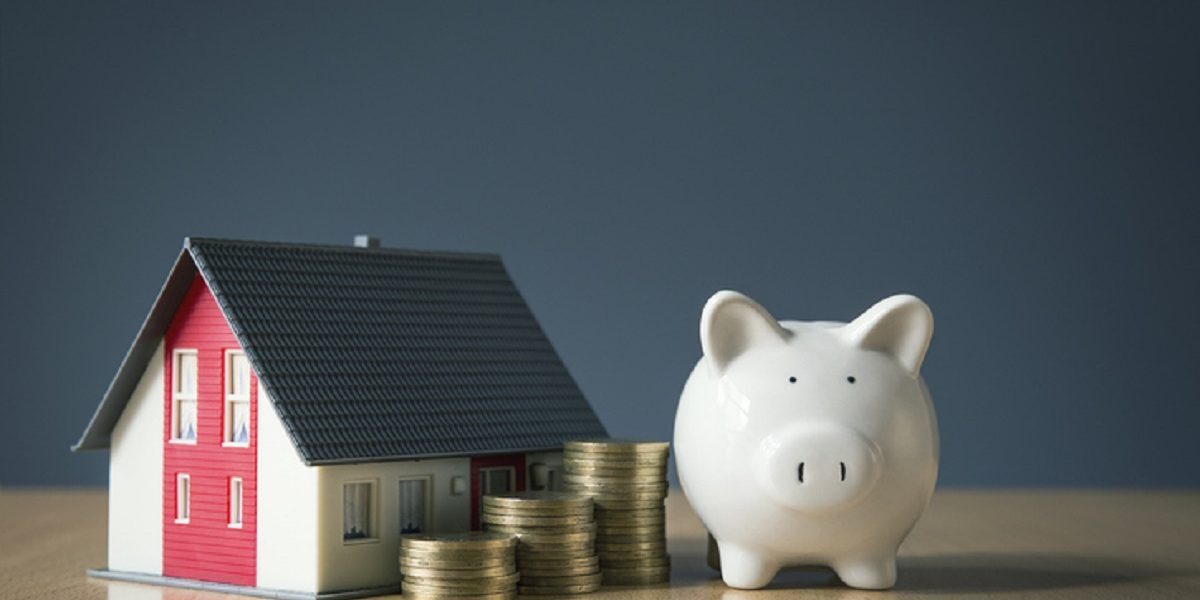
Toamna aceasta, aspiranții la o locuință nouă pe piața imobiliară trebuie să fie extrem de precauți în demersul lor de a obține un credit ipotecar. Specialiștii atrag atenția asupra unor verificări preliminare esențiale, care pot preveni complicații și dezamăgiri ulterioare. Nu este suficient să găsești proprietatea visată; pregătirea financiară este piatra de temelie a oricărei tranzacții imobiliare reușite.
Verificarea criteriilor de eligibilitate financiară
Înainte de a depune o cerere pentru un credit ipotecar, este crucial să te asiguri că îndeplinești criteriile fundamentale solicitate de bănci. Primul pas este evaluarea avansului minim necesar. Acesta variază în funcție de instituția financiară și de tipul de credit, dar un avans solid poate influența pozitiv termenii ofertei.
Pe lângă avans, stabilitatea veniturilor joacă un rol decisiv. Băncile vor analiza istoricul veniturilor tale pentru a determina capacitatea de rambursare. Un grad de îndatorare sustenabil este la fel de important; acesta reprezintă raportul dintre datoriile lunare totale și venitul net lunar. Instituțiile financiare au limite stricte pentru acest indicator.
Nu uita să aloci fonduri suplimentare pentru acoperirea costurilor asociate tranzacției. Acestea pot include taxele notariale, onorariile evaluatorului, costurile de cadastru și intabulare, precum și eventuale comisioane bancare. Ignorarea acestor cheltuieli poate duce la depășirea bugetului planificat.
Analiza comparativă a ofertelor de creditare
Odată ce te-ai asigurat că dispui de resursele necesare, urmează etapa comparării ofertelor de credit ipotecar. Nu te grăbi să aplici pentru prima opțiune pe care o întâlnești. Analizează cu atenție indicatorul DAE (Dobânda Anuală Efectivă), care reflectă costul total al creditului, incluzând dobânda și toate celelalte comisioane.
Acordă o atenție deosebită ratei inițiale, dar și formulei dobânzii după expirarea perioadei fixe. Dobânzile variabile pot suferi modificări în timp, influențând valoarea ratelor lunare. O analiză amănunțită a valorii totale de rambursat pe întreaga durată a creditului te va ajuta să înțelegi impactul pe termen lung al fiecărei oferte.
Verifică cu meticulozitate și condițiile necesare pentru accesarea eventualelor reduceri. Multe bănci oferă dobânzi preferențiale pentru anumite categorii de clienți sau în anumite condiții specifice. Aceste detalii pot face o diferență semnificativă în costul final al creditului ipotecar. Începe această analiză înainte de a te fixa pe o anumită proprietate.
Importanța documentației corecte și a consultanței
Asigurarea că toată documentația necesară este completă și corectă este un pas fundamental. Băncile vor solicita o serie de acte doveditoare ale veniturilor, identității și, în funcție de situație, ale altor obligații financiare. Neregularitățile în documentație pot întârzia sau chiar bloca procesul de aprobare a creditului.
Consultarea cu un consilier financiar sau cu un broker de credite poate fi de un real ajutor. Aceștia au experiență în piața bancară și te pot ghida prin labirintul ofertelor și al cerințelor. Ei te pot ajuta să identifici cele mai avantajoase opțiuni în funcție de profilul tău financiar și de nevoile specifice.
Începerea acestor verificări și analize înainte de a te angaja într-o etapă avansată a procesului de achiziție a unei locuințe îți oferă un avantaj considerabil. Este o strategie prudentă care îți permite să negociezi mai bine și să eviți surprize neplăcute.
Sursa: As.ro