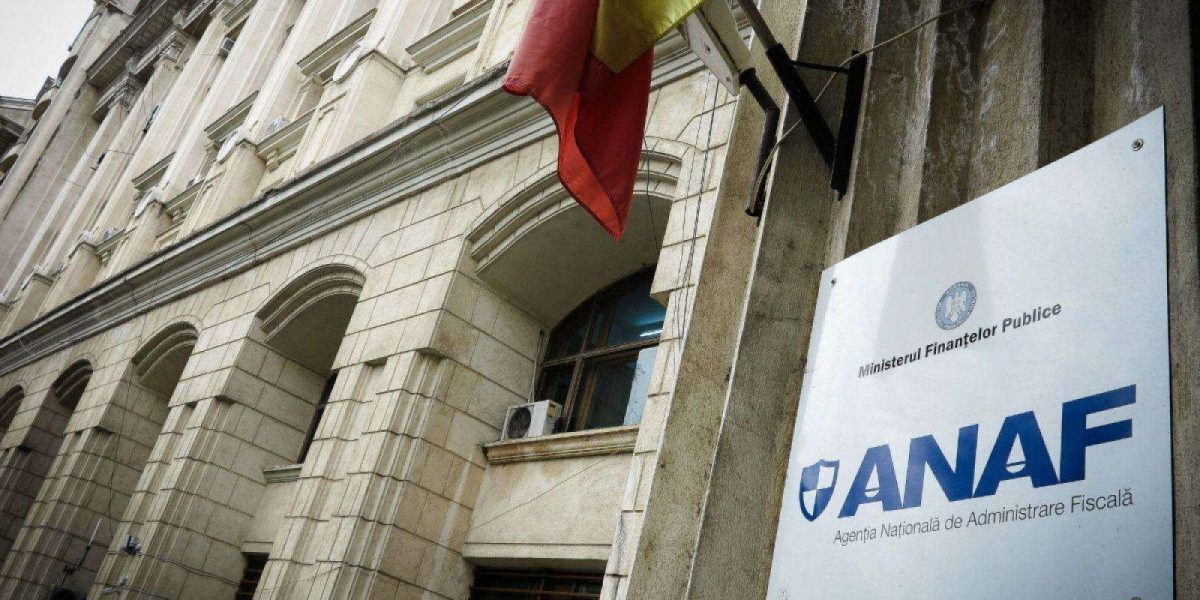
Conform Playtech.ro: ANAF poate pune poprire pe conturile bancare chiar și înainte ca debitorul să fie complet conștient de gravitatea situației, procedura fiind declanșată oficial odată cu trimiterea somației. Mulți contribuabili confundă această somație cu un simplu avertisment, însă legislația fiscală precizează clar că aceasta marchează începutul procesului de executare silită.
Somația, declanșatorul executării silite
În contextul recuperării datoriilor fiscale, ANAF dispune de pârghii legale precum poprirea conturilor bancare. Codul de procedură fiscală permite executarea prin poprire a sumelor urmăribile, inclusiv venituri și disponibilități bănești în lei sau valută. Deși poprirea se poate concretiza rapid, adesea în aceeași zi în care banca primește adresa fiscului, înștiințarea debitorului despre această măsură este o etapă distinctă față de somația care a precedat-o.
Această distincție este crucială. Somația, conform Codului fiscal, nu este doar un preaviz, ci actul prin care începe executarea silită. După comunicarea somației, contribuabilul are la dispoziție un termen legal, de regulă 15 zile, pentru a achita debitul. Dacă acest lucru nu se întâmplă, ANAF poate continua demersurile de executare, inclusiv prin instituirea popririi pe conturi sau venituri.
Momentul în care o persoană constată că nu mai poate folosi cardul bancar nu este cel în care trebuie să verifice situația fiscală. Somația este un semnal de alarmă timpuriu, indicând că procedura de executare a început și că există o fereastră de oportunitate pentru ca debitorul să intervină înainte de adoptarea unor măsuri mai drastice.
Reguli speciale pentru venituri
Instituirea popririi de către ANAF nu înseamnă că orice sumă din conturi poate fi reținută fără limită. Codul de procedură fiscală impune restricții, în special în ceea ce privește veniturile persoanelor fizice. Salariile, pensiile, ajutoarele sau indemnizațiile cu destinație specială sunt urmăribile doar în condițiile stabilite de Codul de procedură civilă.
Aceasta implică faptul că există sume ce nu pot fi poprite în totalitate, protejând astfel debitorul de lipsirea completă de mijloace de subzistență. Baza legală pentru aceste restricții se regăsește în legislația civilă, care delimitează clar procentul din venituri care poate fi executat silit. Astfel, în timp ce poprirea pe conturile bancare poate fi aplicată rapid, protecția unor venituri specifice este asigurată prin norme mai detaliate.
Sursa: Playtech.ro